
股鑫所 本田急了!骂日本供应商:价格不降到中国水平,我凭啥买?
九月刚开头,路透社一则独家把东京车圈搅得天翻地覆。
9月2日路透社拿到本田内部文件,白纸黑字披露一个数字——到2030年砍掉1.5万亿日元开支,折算约94亿美元。更戳心的是那份配套要求:冲压和锻造件、电子件、软件定义汽车这三块,供应商报价必须直降三成。
三成是什么概念?日系传统年度谈判的降本区间通常在2%到3%之间,这次是常规操作的整整十倍。
文件里还写了另一句更狠的话——如果日本本土供应商做不到,本田会转头去买中国零件,或者干脆逼着一级供应商自己去采购中国大陆的部件。消息见报当天,东京股市里跟本田关系最紧的几家零件厂一起吃了闷棍。
本田股价盘中跌了2.5%,做座椅的TS Tech跌1.3%,做车架的H-One跌2.3%,做车身钣金的G-Tekt跌2%。分析师圈子里对这份文件的读法出奇一致:本田不是在谈判,是在下最后通牒。
据知情人透露,今年春天在栃木县那场供应商大会开完之后,本田才把各家的具体降本数字一一发出去,等日本Tier-1老板们拿到自己那份数字,才发现事情已经不能拖了。
有一位与会者事后气不打一处来,用粗话原样翻译过来就是——你能降到和中国供应商一个价钱我就买你的,降不下来我就换中国厂商,别废话。要看懂本田为什么突然翻脸,得回到今年上半年那几件事。
4月中旬东洋经济和路透社几乎同时爆料,本田要关掉在广州和武汉的两座燃油车工厂——先关广汽本田黄埔工厂,2027年再关东风本田武汉厂,中国境内燃油车年产能会从120万辆腰斩到72万辆。
到了6月,广汽本田黄埔工厂正式停产,飞度、ZR-V、皓影几款老车型跟着退场。再看它的账本,今年5月本田公布上市以来第一次年度亏损,电动车业务的亏损预估到2030年前将超过120亿美元。
祸不单行,特朗普今年重新在白宫坐下之后签的那套进口车关税,把日本主机厂又结结实实薅了一层皮。日本汽车业协会八月给出的预警是,日系整车厂全年因关税净损失可能突破六百亿美元。
里外一夹,本田要么割自己,要么割供应商,二选一。去年秋天本田和日产的合并谈判黄了,谈崩之后本田一度自嘲说"独自面对未来",但真正的"未来"来得比预想快。
眼下的处境是——中国车企出海一路狂飙,欧美关税又把日系海外市场的利润刨掉一层,本田手里能动刀的只剩下那条它奉为神明七十年的日本本土供应链。日本供应商这次为什么集体崩溃?
因为他们心里门儿清,就算把工厂里的灯全部关掉、把管理层工资全砍一半,也挤不出30%的降本空间。这不是勤奋能解决的问题,这是"造车范式"的代际差距。
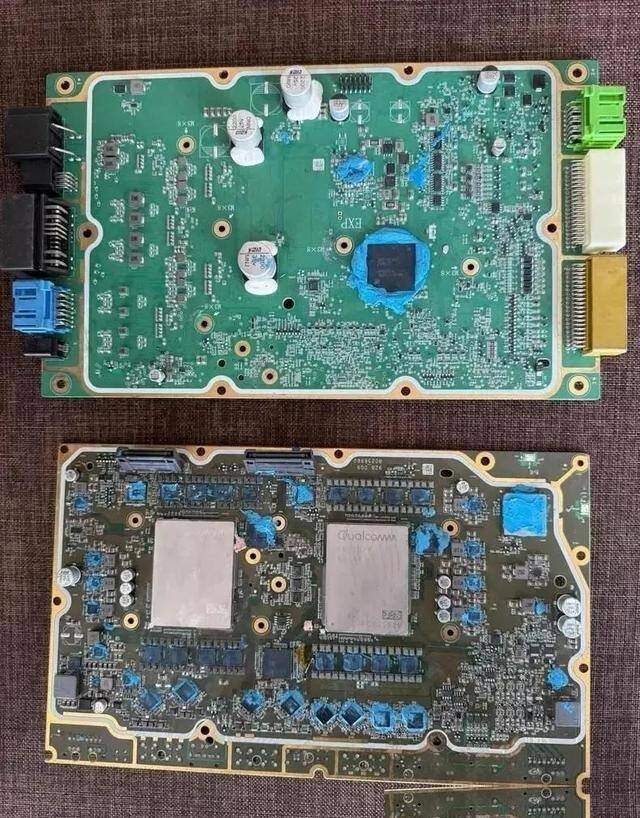
日本人做零件的思路是精密仪器逻辑——一个ECU单独开模、一根线束单独定制、一款连接器单独NRE收费。中国供应链走的是消费电子的思路——模组化、平台化、通用接口,靠海量出货把研发和模具费用摊到无限薄。
一辆传统燃油车里装着上百个独立ECU,中间的铜线束能拉出几公里长、重达几十公斤;中国电动车用一块域控制器把几十个ECU的活全包了,线束长度砍一半,成本跟着砍一半。
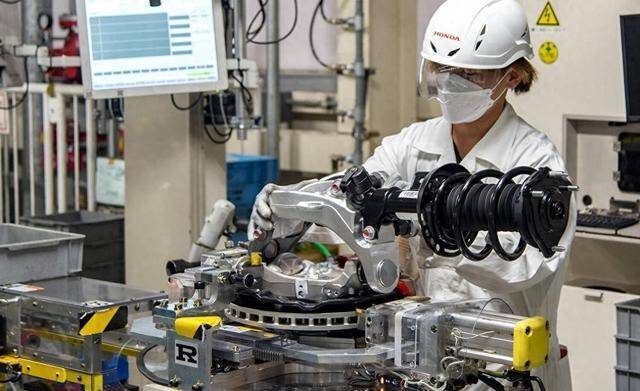
车身端,中国厂商现在敢用一体化压铸把七十多个冲压件融合成一整块铝合金底板,日本供应商还在按老规矩一件一件冲、一道一道焊。开发周期上差距更悬殊——中国车企从立项到上市18到24个月已是常态,日本主机厂动辄拖到五年七年。
再看中国供应链现在的火力。9月8日中国乘用车协会公布的8月数据把日本汽车圈震得不轻——单月乘用车出口89.4万辆,同比暴涨77.5%,创下历史新高;新能源车出口同比涨154.7%,占出口总量58.4%。
其中比亚迪单月海外发货18.4万辆刷新自己的纪录。奇瑞9月7日刚官宣一个更扎眼的数字——8月末累计出口突破700万辆,今年1到8月累计出口134.33万辆,同比增68.1%,海外销量已经占到总盘的近七成。
乘联会秘书长崔东树给出的年度预测——2026年中国汽车出口将冲到1200万辆,是日本2025年全年出口510万辆的两倍还多。本田这次要砍的三大块——冲压锻造、电子件、SDV,恰好每一块都是中国供应链吊打日本的重灾区。
冲压锻造背后是一体化压铸和产业集群效应;电子件背后是长电、闻泰、比亚迪半导体、地平线、黑芝麻组成的国产芯片阵列;SDV背后是华为、大疆、Momenta、德赛西威、四维图新那套软硬件耦合的域控体系。
就在本田这份内部文件曝光的前几天,中国主管部门刚出台新规,警告国内车企在海外市场不得过度价格战,9月初主要中国主机厂已联合作出承诺遵守新规——中国车企现在自身实力已经强到需要国家出面按住"内卷外溢",本田却在同一时间对着日本供应商喊话,让他们降到和中国供应商一个价。
日本供应商体系里那套"系列会社"(Keiretsu)玩法这次是真的到头了。到了智能电动车时代——摩尔定律追着车规级芯片跑、软件OTA每季度一次、电池化学体系两年一变——过去那套慢工出细活的师徒关系跑不动了。
丰田那边日子也没好到哪儿去,丰田在中国8月销量继续下滑,前八个月市场份额从去年同期的高位回落到7%左右;日产在9月初刚公布了一轮新的关厂计划,泰国工厂列入待关名单。
日本经济产业省最近几个月开了不下五次汽车产业专项会议,从赤泽亮正经产大臣近期几次公开表态的语气里,焦虑已经藏不住了。这轮变局对台湾地区那批做汽车电子的中小供应商也不是好消息。
台湾地区一直给日系车供应连接器、被动元件、部分线束模组,本田如果全面倒向中国大陆供应链,台湾地区中小Tier-2会被顺带挤出去一大片。
同样的压力也在传导给韩国现代摩比斯和德国博世——8月博世刚宣布欧洲工厂再裁员一万三千人,理由几乎和本田一模一样:中国电动车供应链的成本曲线已经压过来了。
本田这份通牒是全球汽车业权力转移的一个明确信号,往后的世界不再是"日本车vs中国车"的单挑,而是"全球品牌壳子+中国制造内核"的组合式共存。
回到栃木县那间会议室,那句"你能降成和中国一样低的价格,我能不买吗"戳穿的不只是十几家零件厂的饭碗,而是整个日本汽车工业对自己那套百年体系的最后一点自信。
它没能在印尼乃至全球市场上,造出比本田、雅马哈、丰田更被认可的燃油摩托车和燃油汽车?
答案其实就藏在本田这份1.5万亿日元的内部文件里——中国压根没打算在别人已经定型的赛道上重来一遍。
所谓"更优越"的判断从来都不是聪明人的说法,造燃油车是一门注定要被淘汰的旧工艺,真正的下一程是电动车、电动两轮车以及围绕它们生长出来的整条智能出行链条,而这条新链条上,中国是领跑者。一个常被引用的对照坐标是2008年北京奥运会。
当年北京空气质量差到许多运动员一度拒绝出席,主办方只能采取近乎极端的手段——大范围关停工厂、限制机动车进城、把部分赛事转移到其他城市,才勉强让赛事顺利开幕。
而十几年后再看北京,空气质量已经好到几乎让人认不出当年那座城市,街头巷尾跑的多是电动车。
根据世界空气质量指数项目公布的北京实时监测数据,本文见报当日北京总体空气质量指数为132,属于"敏感人群不健康"档;分项来看PM2.5为132、PM10仅69、二氧化氮10、二氧化硫2、一氧化碳6、臭氧68——除了PM2.5之外,其他污染物几乎都稳稳压在良好区间。
数据虽仍显示PM2.5尚未过关,但和2008年前后动辄爆表的历史读数比,改善幅度是数量级的。不到二十年时间,一个曾经在国际赛事上被空气质量绊住脚的城市,成了全球电动车密度最高的都市之一,能把这种规模的转身做完的国家屈指可数。
这条转身路径直接决定了汽车工业的胜负手。电动车领域现在的世界格局,是特斯拉一家独占鳌头,中国的比亚迪紧随其后;单车销量层面,Model Y已经坐上"全球最畅销单一车型"的位子,比亚迪则在纯电和插混两条战线上同时冲量。
中国车企不是没做燃油车,而是主动跳过了那一程——把燃油车时代日本用了半个世纪筑起的护城河直接绕过去,在电动化和智能化两条新赛道上重写规则。反观本田、雅马哈、丰田这些日系巨头,以及大洋彼岸的通用、福特,全都在技术曲线上明显落后。
当年他们靠燃油机的精密工艺定义了全球汽车业,如今这套精密工艺反过来变成了负担——它意味着高成本、慢迭代、重资产,恰恰是电动智能时代最要命的三样东西。
把这两条线索并起来读就一目了然:北京上空能见度的改善、比亚迪出货量的攀升、奇瑞海外累计突破700万辆的里程碑、栃木县那间会议室里被拍在桌上的中国电动车成本拆解报告,其实是同一个故事的不同切片。
所谓"中国供应链的成本曲线已经压过来了",不是某个厂长喊出来的口号,而是一整代技术路线的换挡结果。
本田这次翻脸,与其说是被中国供应商逼到墙角,不如说是被时代的迭代节奏推到了那道墙前面——它必须在割自己和割供应商之间选一个,而1.5万亿日元的账单,本身就是这段选择题的答题卡。
锦富配资提示:文章来自网络,不代表本站观点。
- 上一篇:宇奇配资 雪碧再次被关注!医生发现:肠息肉者喝雪碧,不用多久或有5变化
- 下一篇:没有了